|
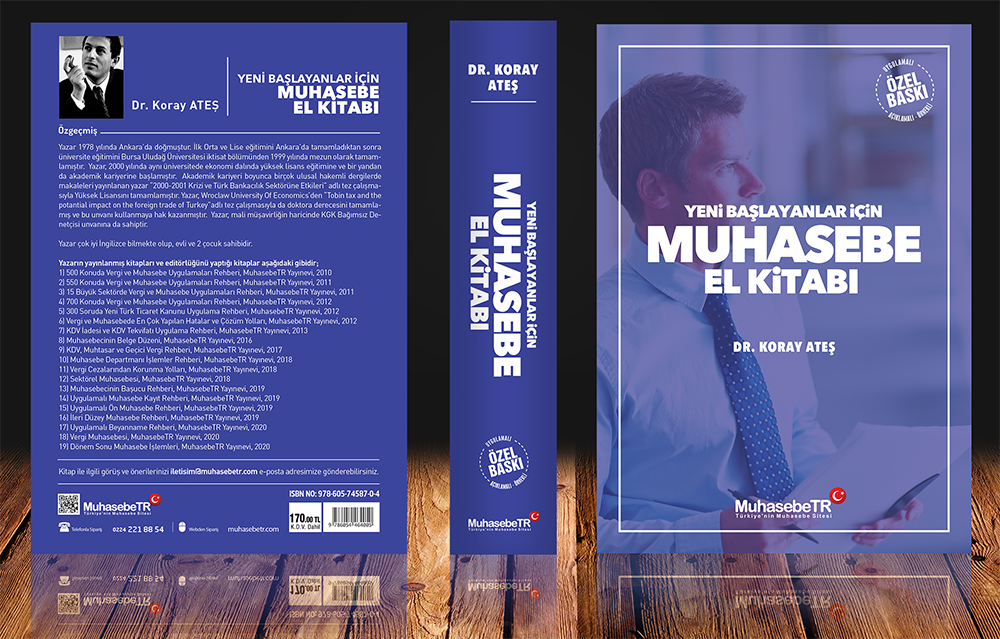
2026 EYLÜL AYI - YENİ BASKI ÇIKTI
Sınırlı sayıda basılan MuhasebeTR Yayınlarını sadece
sitemizden temin edebilirsiniz.
SAYFA SAYISI: 633
***KİTAP HAKKINDA***
YENİ BAŞLAYANLAR İÇİN
MUHASEBE EL KİTABI (2026)
(
AÇIKLAMALI - ÖRNEKLİ )
Temelden
muhasebeyi ve uygulamayı öğrenmek isteyenler için KAYNAK
KİTAP!
Yüzlerce uygulama ile FİRMALAR ve MUHASEBE OFİSLERİ için
hazırlanmıştır!
1- Kulağa Zor Gelen Tüm Muhasebe Ve Vergisel
Kavramların Örnekli En Basit Anlatımı
2- Ön Muhasebe Nedir, Neler Yapılır Ve Nasıl
Öğrenilir ?
3- E-Fatura ve Benzeri Birçok Belgenin Nasıl
Düzenleneceği
4- Bordro Nedir ve Nasıl Hazırlanır ve Muhasebe
Kaydı Nasıldır ?
5- En Kolay Muhtasar Prim Hizmet Beyanname Hazırlama Örnekleri
6- Amortisman Nedir ve Nasıl Hesaplanır ?
7- Personel İşe Giriş İşten Çıkış, Kıdem Ve İhbar Ve
Benzeri Tazminatlar Nasıl Hesaplanır ?
8- Neleri Gider Yazabilirsiniz Neleri Yazamazsınız?
9- En Kolay KDV Beyannamesi Hazırlama Örnekleri
10- İhracat, İthalat Ve Dış Ticaret İşlemlerinin Ve
Muhasebesinin En Kolay Örnekli Anlatımı
11- Kasada Yer Alan Normalin Üzerindeki Nakit
Fazlalığına Yönelik Yeni Başlayanlar İçin Tavsiyeler
12- KDV Tevkifatı Uygulamasındaki Amaç Nedir,
Mantığı Nedir ?
13- KDV İadesinin Mantığı Nedir ? En Basitçe Nasıl
Hesaplanır ?
14- Transfer Fiyatlamasının Ve Örtülü Sermayenin
Mantığı Nedir ?
15- En Kolay Geçici Vergi Beyannamesi Hazırlama
Örnekleri
16- Yeni Başlayanların Vergi Dairelerine Ve
Belediyelere Karşı Mesleki Sorumlulukları Nelerdir ?
17- Şirket Kuruluş İşlemleri Ve Muhasebesi
18- Stok Kartı, Cari Kartı Ve Ürün Ağacı Nedir Ve
Nasıl Hazırlanır?

SİTEMİZE ÖZEL KISA BİR SÜRE İÇİN
Kitabın Kargo Dahil İndirimli Satış Fiyatı:
1.899 TL
ÜCRETSİZ KARGO
Ödemenizi
KREDİ KARTINA
3 AY TAKSİTLE
yapabilirsiniz.
1.899 TL |
Ödemenizi
KARGO TESLİMİNDE
NAKİT
olarak yapabilirsiniz.
1.999
TL |
Ödemenizi
KARGO TESLİMİNDE
KREDİ KARTI
ile yapabilirsiniz.
1.999
TL |
Ödemenizi
HAVALE /
EFT
yapabilirsiniz.
1.899
TL |
 |
 |
 |
 |
YENİ BAŞLAYANLAR İÇİN ÖN MUHASEBE
1. ÖN MUHASEBE NEDİR? 19
2. YENİ BAŞLAYANLAR ÖN MUHASEBEYİ NASIL ÖĞRENİR? 20
3. ÖN MUHASEBE ELEMANININ SORUMLULUKLARI 21
4. ÖN MUHASEBE ELEMANININ GÖREVİNİ YAPARKEN DİKKAT
ETMESİ GEREKEN HUSUSLAR 23
5. ÖN MUHASEBE PROGRAMI 25
6. ÖN MUHASEBE MODÜLÜ 25
YENİ BAŞLAYANLARIN BİLMESİ GEREKEN TİCARİ BELGELER
1. YENİ BAŞLAYANLAR İÇİN MUHASEBEDEKİ İLK UNSUR:
FATURANIN KAVRAMI VE TANIMI 26
2. FATURA KESMEK ZORUNDA OLANLAR 27
3. YENİ BAŞLAYANLARIN BİLMESİ GEREKEN FATURADA YER
ALMASI ZORUNLU BİLGİLER 27
4. YENİ BAŞLAYANLAR İÇİN İRSALİYE İLE TESLİM EDİLEN
KONSİNYE SATIŞLARDA FATURA KESME SÜRESİ 28
5. KDV DAHİL FATURALARDA YENİ BAŞLAYANLARIN BİLMESİ
GEREKENLER 28
6. YENİ BAŞLAYANLAR TARAFINDAN FATURADA YANLIŞ
HESAPLANAN KDV’NİN DÜZELTİLMESİ 31
7. YENİ BAŞLAYAN BİR KİŞİ FATURA YERİNE PERAKENDE SATIŞ
FİŞİ YA DA YAZARKASA FİŞİ KESEBİLİR Mİ? 32
8. YENİ BAŞLAYANLARIN İRSALİYELİ FATURALARDA DİKKAT
ETMESİ GEREKEN HUSUSLAR 32
9. İNŞAAT İŞLERİNDE ŞANTİYE ALANINA SEVK EDİLEN MALLAR
İÇİN HER SEVK İRSALİYESİNDEN SONRA 7 GÜN İÇİNDE FATURA
KESİLMELİ MİDİR? 33
10. İŞLEMİN GERÇEKLEŞMESİNDEN ÖNCE TANZİM EDİLEN
FATURALARDA YENİ BAŞLAYANLARIN BİLMESİ GEREKENLER 34
11. MALIN TESLİMİNDEN BİR KAÇ GÜN SONRA KESİLEN
FATURALARDA YENİ BAŞLAYANLARIN BİLMESİ GEREKENLER 34
12. YENİ BAŞLAYANLAR TARAFINDAN SAHTE FATURA (NAYLON
FATURA) NASIL TANINIR? 35
13. YENİ BAŞLAYANLARIN SAHTE FATURADAN KORUNMAK İÇİN
BİLMESİ GEREKENLER 35
14. YENİ BAŞLAYANLAR TARAFINDAN KAYBOLAN FATURALARIN
YERİNE YAPILMASI GEREKENLER 36
15. YENİ BAŞLAYANLARIN BİLMESİ GEREKEN DİĞER BİR BELGE:
SEVK İRSALİYESİ 36
16. YENİ BAŞLAYANLAR TARAFINDAN SEVK İRSALİYESİNDE
DİKKAT EDİLMESİ GEREKEN HUSUSLAR 37
16.1. Yeni Başlayanlar İçin e-Sevk İrsaliyesi,
e-Müstahsil Makbuzu ve e-Serbest Meslek Makbuzu 37
17. ÖN MUHASEBECİ SEVK İRSALİYESİ DÜZENLEMEK ZORUNDA
MIDIR? 41
18. YENİ BAŞLAYANLARIN BİLMESİ GEREKEN DİĞER BİR BELGE:
TAŞIMA İRSALİYESİ 42
19. YENİ BAŞLAYANLARIN BİLMESİ GEREKEN TAŞIMA
İRSALİYESİNDE BULUNMASI ZORUNLU BİLGİLER 42
20. YENİ BAŞLAYANLAR TAŞIMA İRSALİYESİNİ HANGİ
DURUMLARDA DÜZENLEYECEKTİR? 43
21. YENİ BAŞLAYANLAR TAŞIMA İRSALİYESİNİ NASIL
DÜZENLEYECEKTİR? 44
22. YENİ BAŞLAYANLARIN BİLMESİ GEREKEN DİĞER BİR BELGE:
GİDER PUSULASI 44
23. YENİ BAŞLAYANLAR GİDER PUSULASINI HANGİ HALLERDE
DÜZENLEYECEKTİR? 44
24. GİDER PUSULASININ ŞEKLİ 45
25. GİDER PUSULASININ ÜST BÖLÜMÜNDEKİ BİLGİLER 45
26. GİDER PUSULASININ ALT BÖLÜMÜNDEKİ BİLGİLER 45
27. YENİ BAŞLAYANLAR GİDER PUSULASINI NASIL TEMİN
EDECEKTİR? 45
28. YENİ BAŞLAYANLAR GİDER PUSULASINI NOTER YOLU İLE
TEMİN EDEBİLİR Mİ? 45
29. YENİ BAŞLAYANLAR GİDER PUSULASINI MALİYENİN
ANLAŞMALI MATBAALARINDAN TEMİN EDEBİLİR Mİ? 46
30. BANKA DEKONTU GİDER PUSULASI YERİNE GEÇER Mİ? 46
31. YENİ BAŞLAYANLARIN BİLMESİ GEREKEN BİR BAŞKA BELGE:
MÜSTAHSİL MAKBUZU 48
32. YENİ BAŞLAYANLAR MÜSTAHSİL MAKBUZUNU KİMLERE KESER?
48
33. MÜSTAHSİL MAKBUZUNUN ŞEKLİ 49
34. YENİ BAŞLAYANLAR TARAFINDAN MÜSTAHSİL MAKBUZU
DÜZENLENİRKEN NELERE DİKKAT EDİLMELİDİR? 49
35. YENİ BAŞLAYANLAR MÜSTAHSİL MAKBUZUNU NASIL TEMİN
EDER? 49
36. YENİ BAŞLAYANLAR MÜSTAHSİL MAKBUZUNDA GELİR VERGİSİ
KESİNTİSİ (STOPAJ YAPMA) YAPACAK MIDIR? 49
37. YENİ BAŞLAYANLARIN BİLMESİ GEREKEN BİR DİĞER BELGE:
GÜNLÜK MÜŞTERİ LİSTESİ 50
38. YENİ BAŞLAYANLAR GÜNLÜK MÜŞTERİ LİSTESİNİ KİMLERE
DÜZENLER 50
39. YENİ BAŞLAYANLARIN GÜNLÜK MÜŞTERİ LİSTELERİNDE YER
VERMESİ GEREKEN ZORUNLU BİLGİLER 51
40. GÜNLÜK MÜŞTERİ LİSTESİNİN ÜST BÖLÜMÜNDEKİ BİLGİLER
51
41. GÜNLÜK MÜŞTERİ LİSTESİNİN ALT BÖLÜMÜNDEKİ BİLGİLER
51
42. YENİ BAŞLAYANLAR GÜNLÜK MÜŞTERİ LİSTESİNİ NEREDEN
TEMİN EDER? 51
43. YENİ BAŞLAYANLAR GÜNLÜK MÜŞTERİ LİSTESİNİ
BİLGİSAYARDA DÜZENLEYEBİLİR Mİ? 51
44. YENİ BAŞLAYANLARIN BİLMESİ GEREKEN DİĞER BİR TİCARİ
BELGE: YOLCU LİSTESİ 52
45. YENİ BAŞLAYANLAR YOLCU LİSTESİNİ NASIL DÜZENLER? 52
46. YOLCU LİSTESİNİN ÜST BÖLÜMÜNDEKİ BİLGİLER 53
47. YOLCU LİSTESİNİN ALT BÖLÜMÜNDEKİ BİLGİLER 53
48. YENİ BAŞLAYANLAR YOLCU LİSTESİNİ NEREDEN TEMİN EDER?
53
49. YENİ BAŞLAYANLAR KULLANMAYI BİLMESİ GEREKTİĞİ DİĞER
BİR UNSUR: POS MAKİNESİ 53
50. YENİ BAŞLAYANLARIN 53
51. YENİ BAŞLAYANLAR SERBEST MESLEK FAALİYETLERİNDE POS
MAKİNESİNİ NASIL KULLANACAK 53
52. YENİ BAŞLAYANLARIN POS MAKİNESİ CİHAZLARI VE
BELGELER AÇISINDAN BİLMESİ GEREKEN ÖZELLİKLERİ 54
53. YENİ BAŞLAYANLARIN PEŞİN FİYATINA TAKSİTLİ SATIŞ
İŞLEMLERİ 55
54. YENİ BAŞLAYANLARIN PROVİZYON İŞLEMLERİ 55
55. YENİ BAŞLAYANLARIN VADE FARKLI TAKSİTLİ SATIŞ (VFT)
İŞLEMLERİ 56
56. YENİ BAŞLAYANLARIN POS SATIŞ İŞLEMİ 57
57. YENİ BAŞLAYANLARIN POS SATIŞINDA İADE İŞLEMİ 57
58. YENİ BAŞLAYANLARIN POS SATIŞINDA İPTAL İŞLEMİ 57
59. ÖN PROVİZYON İŞLEMİ 57
60. İKİNCİ KOPYA 58
61. YENİ BAŞLAYANLARIN POS MAKİNESİ GÜN SONU MUTABAKATI
58
62. YENİ BAŞLAYANLARIN PERAKENDE SATIŞ FİŞİNDE BİLMESİ
GEREKENLER 58
63. YENİ BAŞLAYANLARIN PERAKENDE SATIŞ FİŞİNİN ŞEKLİ VE
DÜZENİ BAKIMINDAN BİLMESİ GEREKENLER 59
64. YENİ BAŞLAYANLAR PERAKENDE SATIŞ FİŞİNİ KAÇ NÜSHA
DÜZENLEYECEK 60
65. YENİ BAŞLAYANLARIN BİLMESİ GEREKEN DİĞER BİR BELGE:
ADİSYON 60
66. ADİSYONUN ŞEKLİ VE DÜZENİ 62
67. YENİ BAŞLAYANLAR ADİSYONU NASIL DÜZENLEYECEK 62
YENİ BAŞLAYANLARIN BİLMESİ GEREKEN KIYMETLİ EVRAKLAR
1. YENİ BAŞLAYANLARIN KIYMETLİ EVRAKLAR HAKKINDA BİLMESİ
GEREKENLER 63
1.1. Yeni Başlayanların Bono Hakkında Bilmesi Gerekenler
63
1.2. Bononun Şekli 64
1.3. Yeni Başlayanlar Bono’yu Nasıl Düzenler 66
1.4. Yeni Başlayanlar Bonoyu Nasıl Ciro Eder? 67
1.5. Yeni Başlayanların Senet Tahsil ve Takip İşlemleri
68
1.6. Yeni Başlayanların Çekle İlgili Bilmesi Gerekenler
69
1.6.1. Yeni Başlayanların Çekin Şekliyle İlgili Bilmesi
Gerekenler 70
1.6.2. Yeni Başlayanların Çek Hesabı Açarken Dikkat
Etmesi Gerekenler 73
1.6.3. Yeni Başlayanların Karekodlu Çek İle İlgili
Bilmesi Gerekenler 74
1.6.4. Yeni Başlayanların Karşılıksız Çek İle İlgili
Bilmesi Gerekenler 75
1.6.5. Yeni Başlayanların Çekin Düzenlenmesi İle İlgili
Bilmesi Gerekenler 76
1.6.6. Yeni Başlayanların Çekte Ciro İşlemleriyle İlgili
Bilmesi Gerekenler 77
1.6.7. Yeni Başlayanların Çekle İlgili Tahsil ve Takip
İşlemleri 77
1.6.8. Yeni Başlayanların Çekte İbraz ve Ödemeyle İlgili
Bilmesi Gerekenler 79
1.7. Yeni Başlayanların Poliçeyle İlgili Bilmesi
Gerekenler 79
YENİ BAŞLAYANLARA YÖNELİK STOK VE CARİ HESAP UYGULAMA
REHBERİ
1. YENİ BAŞLAYANLARIN STOK KARTIYLA İLGİLİ BİLMESİ
GEREKENLER 81
1.1. Yeni Başlayanların Yeni Stok Kartı Açması 81
1.1.1. Yeni Başlayanların Üretici Cari Kartı Hakkında
Bilmesi Gerekenler 92
1.1.2. Yeni Başlayanların Stok Kartı Fiyat Kartı
Hakkında Bilmesi Gerekenler 93
1.1.3. Yeni Başlayanların Stok Kartı Stok Durumu
Hakkında Bilmesi Gerekenler 93
1.1.4. Yeni Başlayanların Stok Kartı Açıklama Bilgisi
Hakkında Bilmesi Gerekenler 95
1.1.5. Yeni Başlayanların Stok Kartı İndirim Bilgisi
Hakkında Bilmesi Gerekenler 95
1.1.6. Yeni Başlayanların Stok Kartı Görüntü Bilgisi
Hakkında Bilmesi Gerekenler 96
1.1.7. Yeni Başlayanların Stok Kartı Market Modülü
Hakkında Bilmesi Gerekenler 96
2. YENİ BAŞLAYANLARIN CARİ KARTIYLA İLGİLİ BİLMESİ
GEREKENLER 97
2.1. Cari Hesap Nedir? 97
2.2. Yeni Başlayanlar İçin Cari Hesap Yönetiminin Önemi
Nedir? 97
2.3. Cari Hesap Takibini Kim Yapar? 98
2.4. Yeni Başlayanlar Cari Hesap Takibini Nasıl Yapılır?
98
2.5. Cari Kart Nedir? 98
2.6. Yeni Başlayanlar Cari Hesap Takibi İçin Hangi
Araçlardan Yararlanılabilir? 98
2.7. Cari Kart Nasıl Açılır? 99
2.8. Cari Kod Nasıl Verilmeli? 101
3. YENİ BAŞLAYANLARIN CARİ KARTLARDAN MUHASEBE
BAĞLANTISI KURMASININ ÖNEMİ VE YOLLARI 102
3.1. Muhasebe Kodlarının Kartlar Üzerinden Girilmesi 102
3.2. Muhasebe Bağlantı Kodları Seçeneği İle 103
3.3. Bağlantı Kodlarının Verilmesi 103
3.4. Muhasebe Kodlarının Verileceği İşlemlerin Seçimi
104
3.5. Muhasebe Kodlarının Geçerli Olacağı Kartların
Seçilmesi 104
4. YENİ BAŞLAYANLARIN ÜRÜN REÇETESİ HAKKINDA BİLMESİ
GEREKENLER 105
4.1. Ürün Reçetesi Nedir? 105
4.2. Yeni Başlayanlar Ürün Reçetesini Nasıl Oluşturulur?
106
4.3. Yeni Başlayanlar İçin Reçete Taslak Oluşturma 109
4.4. Yeni Başlayanlar İçin Reçete Ağacı Oluşturma 111
4.5. Yeni Başlayanlar İçin Ürün Reçetesi Raporu
Oluşturma 111
4.6. Yeni Başlayanlar İçin Ürün Teklifi Oluşturma 112
YENİ BAŞLAYANLARA YÖNELİK SGK VE BORDRO UYGULAMALARI
1. YENİ BAŞLAYANLAR İÇİN PERSONEL İŞE GİRİŞ VE ÇIKIŞ
NASIL YAPILIR? 116
1.1. İşe Giriş Bildirgesi Ne Zaman Verilir? 116
1.2. Yeni Başlayanlar İşe Giriş Bildirgesini Nasıl
Göndereceklerdir? 118
1.3. Yeni Başlayanlar İşe Giriş Bildirgesini Gönderirken
Nelere Dikkat Etmeliler? 118
1.4. İşe Giriş Bildirgesini Zamanında Vermezsem Ne Olur?
119
2. YENİ BAŞLAYANLARIN SİGORTALI İŞTEN ÇIKIŞ
BİLDİRGESİYLE İLGİLİ BİLMELERİ GEREKENLER 120
2.1. İşten Çıkış Bildirgesi Ne Zaman Verilir? 120
2.2. Yeni Başlayanlar Sigortalı İşten Ayrılış
Bildirgesini Nasıl Gönderirler? 120
2.3. Yeni Başlayanlar Sigortalı İşten Ayrılış Bildirgesi
Gönderdiklerinde Dikkat Etmesi Gerekenler 121
2.4. Yeni Başlayanlar İşten Ayrılış Bildirgesini
Zamanında Göndermezse Ne Olur? 122
3. YENİ BAŞLAYANLAR İÇİN ÜCRETİN EN KOLAY TANIMI 123
3.1. Yeni Başlayanlar İçin Asıl Ücret ve Giydirilmiş
Ücret Ayırımı 124
3.2. Yeni Başlayanlar İçin Net Ücret ve Brüt Ücret
Ayırımı 125
3.3. Ücret Günlük Olarak Ödenebilir Mi? 125
4. YENİ BAŞLAYANLARIN FAZLA ÇALIŞMA İLE İLGİLİ BİLMESİ
GEREKEN ASGARİ UNSURLAR 125
4.1. Fazla Çalışma ve Fazla Çalışma Süresi Nedir? 125
4.2. Yeni Başlayanlar Fazla Çalışma ve Fazla Sürelerle
Çalışma Arasındaki Farkı Nasıl Hesaplayacaklardır? 126
4.3. Yeni Başlayanlar İçin Örneklerle Fazla Çalışma
Ücreti Hesaplaması 127
5. YENİ BAŞLAYANLARIN KIDEM TAZMİNATIYLA İLGİLİ
BİLMELERİ GEREKEN ASGARİ UNSURLAR 129
5.1. Kıdem Tazminatı Nedir? 129
5.2. Kıdem Tazminatına Hak Kazanmak İçin Gerekli Şartlar
129
5.3. Kıdem Tazminatı Taksitle Ödenebilir Mi? 130
5.4. Yeni Başlayanlar İçin Örneklerle Kıdem Tazminatı
Hesaplaması 131
6. YENİ BAŞLAYANLARIN İHBAR TAZMİNATI HAKKINDA BİLMELERİ
GEREKEN ASGARİ UNSURLAR 133
6.1. İhbar Tazminatı Nedir? 133
6.2. İhbar Tazminatına Hak Kazanmak İçin Gerekli
Koşullar Nelerdir? 134
6.3. İhbar Süreleri Ne Kadardır? 134
6.4. Yeni Başlayanlar İçin İhbar Tazminatı ve Örneklerle
İhbar Tazminatı Hesaplaması 135
7. YENİ BAŞLAYANLARIN ÜCRET VE MAAŞ BORDROSU HAKKINDA
BİLMELERİ GEREKEN ASGARİ UNSURLAR 136
7.1. Yeni Başlayanlar İçin Örneklerle Ücret Bordrosu
Hesaplama Örneği 137
YENİ BAŞLAYANLARIN VERGİ DAİRESİNE KARŞI BİLDİRİM
SORUMLULUKLARI
1. YENİ BAŞLAYANLAR VERGİ DAİRESİNE HANGİ BİLDİRİMDE
BULUNACAKLARDIR? 142
1.1. İşe Başlamayı Bildirme 142
1.2. Adres, İş ve İşyeri Sayısı Değişikliklerini
Bildirme 144
1.3. İşi Bırakmayı Bildirme 145
YENİ BAŞLAYANLARIN BELEDİYELERE KARŞI BİLDİRİM
SORUMLULUKLARI
1. YENİ BAŞLAYANLARIN BELEDİYELERE KARŞI BİLDİRİMLERİ
146
1.1. İşyeri Açma ve Çalışma Ruhsatı Alma 146
1.2. Hafta Sonu Tatil ve Çalışma Ruhsatı Alma 150
1.3. İlan ve Reklam Vergisi Levhası Alma 151
1.4. Emlak Vergisi Beyannamesi 154
1.5. ÇEVRE TEMİZLİK VERGİSİ BİLDİRİMİ 158
YENİ BAŞLAYANLAR İÇİN DIŞ TİCARET
1. YENİ BAŞLAYANLARIN İHRACAT İŞLEMLERİ HAKKINDA
BİLMELERİ GEREKEN ASGARİ UNSURLAR 160
1.1. Kayda Bağlı İhracat 161
1.2. Kredili İhracat 161
1.3. Konsinye İhracat 161
1.4. Transit Ticaret 162
2. YENİ BAŞLAYANLAR İÇİN İHRACAT İŞLEMLERİNİN
MUHASEBELEŞTİRİLMESİ 162
2.1. Peşin Ödemeli İhracat İşlemlerinin
Muhasebeleştirilmesi 162
2.2. Yeni Başlayanlar İçin Mal Mukabili İhracat
İşlemlerinin Muhasebeleştirilmesi 168
2.3. Yeni Başlayanlar İçin Vesaik Mukabili İhracat
İşlemlerinin Muhasebeleştirilmesi 179
2.4. Yeni Başlayanlar İçin Akreditifli İhracat
İşlemlerinin Muhasebeleştirilmesi 182
2.5. Yeni Başlayanların İhracat Faturalarında Bilmeleri
Gereken Esaslar 187
2.6. Yeni Başlayanlara Yönelik İhraç Kayıtlı Teslimlerin
İadesi Halinde KDV Sorunu ve Muhasebe Uygulaması 189
3. YENİ BAŞLAYANLARIN İTHALAT İŞLEMLERİ HAKKINDA
BİLMELERİ GEREKEN ASGARİ UNSURLAR 192
3.1. Yeni Başlayanlar İçin İthalatın En Kolay Tanımı 192
3.2. Kat’i İthalat (Serbest Dolaşıma Giriş Rejimi) 192
3.3. Dahilde İşleme İzin Rejim Kapsamında Yapılan
İthalat 193
3.4. Geçici İthalat 194
3.5. Yeni Başlayanlar İçin İthalatla İlgili Muhasebe
Örneği 195
3.6. Gözetime Tabi Mallarda İndirim Konusu Yapılamayacak
Kdv’nin Hesabı Ve Muhasebesi 198
YENİ BAŞLAYANLAR İÇİN KDV BEYANNAMESİ REHBERİ
1. YENİ BAŞLAYANLARIN KDV BEYANNAMESİ HAKKINDA BİLMELERİ
GEREKEN ASGARİ UNSURLAR 200
1.1. Katma Değer Vergisi - KDV Tanımı 200
1.2. KDV Kullanım Amacı 200
1.3. Katma Değer Vergisinin Mükellefleri 201
1.4. Hangi İşlemler KDV’ye Tabidir? 202
1.5. KDV Beyannamesi Beyan Şekli ve Zamanı 203
1.6. KDV Beyannamesi Verme Süresi 204
1.7. Verginin Ödeme Şekli ve Zamanı: 204
1.8. 1 Numaralı KDV Beyannamesi 205
2. YENİ BAŞLAYANLAR İÇİN KDV BEYANNAMESİNİN DÜZENLENMESİ
205
2.1. Matrah ve Vergi Bildirimi Bölümünün Doldurulması
206
2.1.1. Tevkifat Uygulanmayan İşlemler 206
2.2 Kısmî Tevkifat Uygulanan İşlemler Kısmının
Doldurulması 206
2.3. Diğer İşlemler 207
2.4. Matrah Toplamı ve Hesaplanan KDV Kısmının
Doldurulması 208
2.5. İlave Edilecek KDV Kısmının Doldurulması 208
2.6. İndirimler Kısmının Doldurulması 208
2.6.1. Önceki Dönemden Devreden İndirilecek KDV 208
2.6.2. KDV Beyannamesinde 2026 yılında yapılan son
değişiklikler 208
2.6.3. Satıştan İade Edilen, İşlemi Gerçekleşmeyen veya
İşleminden Vazgeçilen Mal veya Hizmetler Nedeniyle
İndirilmesi Gereken KDV 209
2.6.4. Türkiye’de İkamet Etmeyen Yolculara Bu Dönemde
Ödenen KDV 209
2.7. Bu Döneme Ait İndirilecek KDV Tutarlarının Oranlara
Göre Dağılımı 210
2.8. İhraç Kaydıyla Teslimlere Ait Bildirim 210
2.9. Kısmi İstisna Kapsamına Giren İşlemler 211
2.10. Tam İstisna Kapsamına Giren İşlemler 213
2.11. Diğer İade Hakkı Doğuran İşlemler 217
2.12. Sonuç Hesapları 218
2.13. Diğer Bilgiler 218
2.14. Düzenleme Bilgileri 220
2.15. ÖRNEK KDV BEYANNAMESİ DOLDURULMASI 221
2.15.1. Yeni Başlayanlar İçin Sadece Yurt İçi Satışların
Olması Halinde KDV Beyannamesinin Düzenlenmesi 221
2.16. İndirimli Orandan KDV İadesinin Mantığı Nedir? 256
2.17. Yılı İçinde Mahsuben Talep Edilecek İade
Tutarlarının Hesaplanması 256
2.18. Yeni Başlayanlar Yüklenilen Hesabını Nasıl
Yapacaklardır? 259
YENİ BAŞLAYANLAR İÇİN MUHTASAR VE PRİM HİZMET
BEYANNAMESİ HAKKINDA BİLİNMESİ GEREKENLER
A) BEYANNAME DÜZENLENME PROGRAMLARI 263
B) MUHTASAR VE PRİM HİZMET BEYANNAMESİNİN (1003A) AŞAMA
AŞAMA DÜZENLENMESİ 263
1 GENEL BİLGİLER BÖLÜMÜ 264
2 VERGİYE TABİ İŞLEMLER 265
3 ÖDEMELER 265
4 VERGİ BİLDİRİMİ 266
5 SGK BİLGİLERİ 267
6. DÜZENLEME BİLGİLERİ 272
7 EKLER 273
8 BEYANNAMENİN E-BEYANNAME SİSTEMİNE GÖNDERİLMESİ 274
9 MUHTASAR VE PRİM HİZMET BEYANNAMESİNİN (1003B) AŞAMA
AŞAMA DÜZENLENMESİ 275
9.1) İKİNCİ ŞİFRENİN ALIMI NASIL YAPILIR? 275
9.2 BİRDEN FAZLA MÜKELLEFİYETLİ ŞUBESİ OLAN İŞYERLERİ
275
9.3 MUHTASAR VE PRİM HİZMET BEYANNAMESİNİN (1003B)
DÜZENLENMESİ 276
9.3.1. Genel Bilgiler Bölümü 276
9.3.2. Vergiye Tabi İşlemler 277
9.3.3. Vergi Bildirimi 278
9.3.4 SGK Bilgileri 279
9.3.5. Düzenleme Bilgileri 280
9.3.6. Ekler 281
9.4 BEYANNAMENİN E-BEYANNAME SİSTEMİNE GÖNDERİLMESİ 282
10. MUHTASAR VE PRİM HİZMET BEYANNAMESİ İÇİN DÜZELTME
BEYANNAMESİ NE ŞEKİLDEDİR? 283
10.1 VERGİ KESİNTİLERİNE İLİŞKİN DÜZELTMELER NE
ŞEKİLDEDİR? 283
10.2 SGK BİLDİRİMLERİNE İLİŞKİN DÜZELTMELER NE
ŞEKİLDEDİR? 285
11. VERGİ KESİNTİLERİNE İLİŞKİN KANUNİ SÜRESİ İÇERİSİNDE
DÜZELTME BEYANNAMESİ NASIL VERİLİR? 285
12. SGK BİLDİRİMLERİNE İLİŞKİN KANUNİ SÜRESİ İÇERİSİNDE
DÜZELTME BEYANNAMESİ NASIL VERİLİR? 287
13. KANUNİ SÜRESİNDEN SONRA BEYANNAME NASIL VERİLİR? 288
14. VERGİ KESİNTİLERİ İÇİN KANUNİ SÜRESİNDEN SONRA
VERİLEN BEYANNAMELER 288
15. SGK BİLDİRİMLERİ İÇİN KANUNİ SÜRESİNDEN SONRA
VERİLEN BİLDİRGELER 290
16. MUHTASAR VE PRİM HİZMET BEYANNAMESİ 1003A
BEYANNAMESİ NASIL VERİLİR? 291
17. MUHTASAR VE PRİM HİZMET BEYANNAMESİ 1003B
BEYANNAMESİ NASIL VERİLİR? 296
YENİ BAŞLAYANLAR İÇİN GEÇİCİ VERGİ REHBERİ
1. YENİ BAŞLAYANLARIN GEÇİCİ VERGİ İLE İLGİLİ BİLMESİ
GEREKENLER 298
1.1. Kurum Geçici Vergisi Nedir? 298
1.2. Kimler Geçici Vergi Ödemezler 298
1.3. Yeni Başlayanlar Geçici Vergiye Esas Kazancı Nasıl
Tespit Edecekler? 299
1.4. Geçici Vergi Nasıl Hesaplanacaktır? 299
1.5. Geçici Verginin Eksik Beyan Edilmesi Hali 300
1.6. Tahakkuk Etmiş Ancak Ödenmeyen Geçici Vergilerde Ne
Yapılır? 300
1.7. Geçici Verinin Beyan ve Ödeme Zamanları 300
1.8. İşe Başlama, İşi Bırakma ve Hesap Döneminin
Değişmesi Halinde Geçici Vergi Uygulaması Nasıl
Olacaktır? 301
1.9. Kurum Geçici Vergisinde Hangi İndirim ve
İstisnalardan Yararlanılacaktır? 301
1.10. Geçici Vergi İle İlgili Muhasebe Süreci 302
1.11. Geçici Vergi Dönemlerinde Geçici Mizan Kavramı 304
1.12. Geçici Vergi Döneminde Muhasebe Kayıt Zamanı 305
1.13. Farklı Bir Örnek: İşletme Defterinde Geçici Vergi
Hesaplanması 306
2. YENİ BAŞLAYANLARIN GEÇİCİ VERGİ DÜZENLERKEN BİLMELERİ
GEREKEN EN ASGARİ UNSURLAR 306
2.1. Kurum Geçici Vergi Beyannamesi Düzenlerken
Yapılacak Değerleme İşlemleri 306
2.2. Kurum Geçici Vergi Beyannamesi Düzenlerken
Yapılacak Amortisman İşlemleri 311
2.3. Yeni Başlayanlar İçin Kurum Geçici Vergi
Beyannamesi Düzenlerken Kanunen Kabul Edilmeyen
Giderlerin Hesaplanması 319
2.4. Yeni Başlayanlar Kurum Geçici Vergi Beyannamesi
Düzenlerken Geçmiş Yıl Zararlarını Nasıl Mahsup Edecek?
322
2.5. Zarar Mahsup Hakkı Kullanılmayan Beyanname
Düzeltilebilir Mi? 323
2.6. Geçmiş Yıl Zarar Mahsup Hakkı Sonraki Yıllarda
Kullanılabilir Mi? 323
2.7. Yeni Başlayanlar İçin Devir ve Bölünme Halinde
Zarar Mahsubu Yapılabilmenin Şartları 324
2.8. Kurum Geçici Vergi Beyannamesi Düzenlerken
Ödenmeyen SGK Primleri İle Daha Sonra Ödenen SGK
Primleri Nasıl Gösterilecektir 325
3. YENİ BAŞLAYANLAR İÇİN BASİTTEN ZORA DOĞRU ÖRNEKLER
IŞIĞINDA GEÇİCİ VERGİ BEYANNAMESİ HAZIRLANMASI 326
YENİ BAŞLAYANLARIN BİLMESİ GEREKEN ASGARİ MUHASEBESEL VE
VERGİSEL KAVRAMLAR
1. YENİ BAŞLAYANLAR İÇİN VERGİDE MATRAH’IN TANIMI 350
2.YENİ BAŞLAYANLAR İÇİN MÜKELLEFİN TANIMI 350
3. YENİ BAŞLAYANLAR İÇİN VERGİ SORUMLUSUNUN BASİT TANIMI
350
4. YENİ BAŞLAYANLAR İÇİN VERGİDE İSTİSNANIN BASİT TANIMI
351
5. YENİ BAŞLAYANLAR İÇİN VERGİDE MUAFİYET’İN BASİT
TANIMI 351
6. YENİ BAŞLAYANLAR İÇİN VERGİDE TEBLİĞ’İN BASİT TANIMI
352
7. YENİ BAŞLAYANLAR İÇİN TAHAKKUKUN BASİT TANIMI 352
8. YENİ BAŞLAYANLAR İÇİN VERGİ ZİYAI’NIN TANIMI 352
9. YENİ BAŞLAYANLAR İÇİN DOLAYLI VE DOLAYSIZ VERGİ
KAVRAMLARI 353
10. YENİ BAŞLAYANLAR İÇİN VERGİYİ DOĞURAN OLAYIN ISPATI
KAVRAMI 353
11. YENİ BAŞLAYANLAR İÇİN RE’SEN TARH’IN BASİT TANIMI
353
12. YENİ BAŞLAYANLAR İÇİN İKMALEN TARH’IN BASİT TANIMI
354
13. YENİ BAŞLAYANLAR İÇİN RE’SEN VE İKMALEN TARH
ARASINDAKİ FARK 354
14. YENİ BAŞLAYANLAR İÇİN TRANSFER FİYATLANDIRMASININ
BASİT TANIMI 354
15. YENİ BAŞLAYANLAR İÇİN İLİŞKİLİ KİŞİ/ŞİRKETİN BASİT
TANIMI 355
16. YENİ BAŞLAYANLAR İÇİN ÖRTÜLÜ SERMAYENİN BASİT TANIMI
356
17. YENİ BAŞLAYANLAR İÇİN İNDİRİMLİ KURUMLAR VERGİSİNİN
BASİT ANLATIMI 356
18. YENİ BAŞLAYANLAR İÇİN ÇİFTE VERGİYİ ÖNLEME
ANLAŞMASININ BASİT TANIMI 358
19. YENİ BAŞLAYANLAR İÇİN VERGİYİ DOĞURAN OLAYIN BASİT
TANIMI 358
20. YENİ BAŞLAYANLAR İÇİN MÜTESELSİL SORUMLULUĞUN BASİT
TANIMI? 359
20.1. KDV’de Müteselsil Sorumluluk 360
21. YENİ BAŞLAYANLAR İÇİN TAM MÜKELLEF VE DAR
MÜKELLEF’İN BASİT TANIMI 361
22. YENİ BAŞLAYANLAR İÇİN ZARAR OLSA DAHİ İNDİRİLECEK
İSTİSNA VE İNDİRİMLERİN BASİT TANIMI 361
23. YENİ BAŞLAYANLAR İÇİN KAZANCIN BULUNMASI HALİNDE
İNDİRİLECEK İSTİSNA VE İNDİRİMLER’İN BASİT TANIMI 362
24. YENİ BAŞLAYANLAR İÇİN MALİ KAR VE TİCARİ KAR
AYRIMININ BASİT TANIMI 363
25. YENİ BAŞLAYANLAR İÇİN KANUNEN KABUL EDİLMEYEN
GİDER’İN BASİT TANIMI 364
25.1. Kurumlar Vergisi Kanunundaki Kanunen Kabul
Edilmeyen Giderler 364
25.2. Gelir Vergisi Kanununa Göre Kanunen Kabul
Edilmeyen Giderler 365
26. YENİ BAŞLAYANLAR İÇİN DAHİLDE İŞLEME REJİMİNİN
MANTIĞI VE TANIMI 367
26.1. Dahilde İşleme İzin Belgesinin Belli Bir Süresi
Var Mıdır? 367
26.2. Dahilde İşleme İzin Belgesi İle Elde Edilen
Avantajlar 368
27. YENİ BAŞLAYANLAR İÇİN HARİÇTE İŞLEME REJİMİ 368
28. YENİ BAŞLAYANLAR İÇİN MAHRECE İADE KAVRAMININ KOLAY
TANIMI 369
YENİ BAŞLAYANLAR İÇİN ŞİRKET KURULUŞ İŞLEMLERİ VE
MUHASEBESİ
1. YENİ BAŞLAYANLAR İÇİN ADIM ADIM ŞİRKET KURULUŞ
İŞLEMLERİ 371
1.1. Yeni Başlayanlar İçin En Basit Anlatımla Şirket
Kuruluş İşlemleri 371
1.1.1. Şirket Anasözleşmesinin Hazırlanması 371
1.1.2. Anasözleşmenin Ticaret Sicilde Onayı 372
1.1.3. Potansiyel Vergi Kimlik Numarası ve Banka Süresi
373
1.1.4. Belgelerin Tamamlanması ve Ticaret Siciline
İletilmesi 373
1.1.5 İmza Sirkülerinin Hazırlanması 374
1.1.6. Defter Tasdikleri 374
1.1.7. Vergi dairesi işe başlama bildirimin verilmesi ve
kayıt işlemleri 376
1.1.8. Belediye İşlemleri 377
2. YENİ BAŞLAYANLAR İÇİN ANONİM ŞİRKET KURULUŞ
İŞLEMLERİNİN MUHASEBESİ 378
2.1. Ani Kuruluş 378
3. YENİ BAŞLAYANLAR İÇİN LİMİTED ŞİRKET KURULUŞ
İŞLEMLERİNİN MUHASEBESİ 384
4. YENİ BAŞLAYANLAR İÇİN KOLLEKTİF ŞİRKETLERDE KURULUŞ
İŞLEMLERİNİN MUHASEBESİ 389
4.1. Sermaye Olarak Para Konması 391
4.2. Sermaye Olarak Paradan Başka Varlık Konması 397
4.3. Sermaye Olarak İşletme Konması 400
YENİ BAŞLAYANLAR İÇİN NELERİ GİDER YAZABİLİRSİNİZ NELERİ
YAZAMAZSINIZ
1. GELİR VERGİSİ KANUNUNA GÖRE HANGİ HARCAMALARI GİDER
YAZARIZ 406
2. GELİR VERGİSİ KANUNUNA GÖRE HANGİ HARCAMALAR GİDER
YAZILAMAZ 407
3. KURUMLAR VERGİSİ KANUNUNA GÖRE NELERİ GİDER
YAZABİLİRSİNİZ 409
4. KURUMLAR VERGİSİ MÜKELLEFLERİNİN GİDER
YAZABİLECEKLERİ DİĞER HARCAMALAR 411
5. KURUMLAR VERGİSİ MÜKELLEFLERİNİN GİDER
YAZAMAYACAKLARI HARCAMALAR 415
6. ÖZELLİKLİ KONULARDA NELER GİDER YAZILIR NELER GİDER
YAZILAMAZ 416
YENİ BAŞLAYANLAR İÇİN EN ÇOK KULLANILAN HESAPLARDA
BİLİNMESİ GEREKEN DÖNEM İÇİ MUHASEBE KAYITLARI
1. YENİ BAŞLAYANLAR İÇİN KASA HESABININ DÖNEM İÇİ
KAYITLARI 420
1.1. Kasa Hesabının Dönem İçi Uygulama Esasları ve
Muhasebesi 420
1.2. Dönem İçi Kasa Hesabının Fazla Bakiye Vermesi 421
1.3. Kasa Hesabının Dönem İçinde Eksi Bakiyeye Düşmesi
423
1.4. Dönem İçi Kasa Noksanı Bulunması Halinde Yapılacak
İşlemler 425
1.5. Kasa Hesabının Dönem İçinde Değerleme İşlemleri 427
1.6. Kasa Hesabının Dönem İçi Değerlemesinde Kambiyo
Karı Oluşması 427
1.7. Kasa Hesabının Dönem İçi Değerlemesinde Kambiyo
Zararı Oluşması 428
1.8. Kasada Yer Alan Normalin Üzerindeki Nakit
Fazlalığına Yönelik Yeni Başlayanlar İçin Tavsiyeler 429
2. YENİ BAŞLAYANLARA YÖNELİK 101 ALINAN ÇEKLERLE İLGİLİ
DÖNEM İÇİ MUHASEBE KAYITLARI 431
2.1. Alınan Çekler Hesabına İlişkin Dönem İçinde
Çeklerin Kabul Edilmesi ve Alındı Düzenlenmesi 431
2.2. Dönem İçi Karşılıksız Çıkan Çekler ve Muhasebe
Uygulaması 433
2.3. Dönem Sonunda Vadesi Takip Eden Yıla Sarkan
Çeklerin İlgili Hesaba Virmanı ve Muhasebe Uygulaması
434
2.4. Dövizli Takip Edilen Çeklerin Dönem İçi Değerlemesi
ve Muhasebe Kaydı 435
2.5. Alınan Çekler Hesabının Dönem İçi Değerlemesinde
Kambiyo Karı Oluşması 436
2.6. Alınan Çekler Hesabının Dönem İçi Değerlemesinde
Kambiyo Zararı Oluşması 437
3. YENİ BAŞLAYANLARA YÖNELİK 102 BANKALARLA İLGİLİ DÖNEM
İÇİ MUHASEBE KAYITLARI 438
3.1. Yeni Başlayanlar İçin Bankalar Hesabının Dönem İçi
İşlemleri 438
3.2. Dönem İçi Bankaların Girilmesi Sırasında Komisyon
Giderlerinin Oluşması ve Muhasebesi 439
3.3. Dönem İçinde Bankaların Girilmesi Sırasında
Finansman Giderlerinin Oluşması ve Muhasebe Kaydı 440
3.4. Vadeli Mevduat Hesaplarının Dönem İşlemleri
İşlemleri ve Muhasebe Kayıtları 441
3.5. Dönem İçinde Dövizli Bankalar Hesabının Değerlemesi
ve Muhasebe Kaydı 443
3.6. Bankalar Hesabının Dönem İçi Değerlemesinde Kambiyo
Karı Oluşması 443
3.7. Bankalar Hesabının Yıl Sonu Değerlemesinde Kambiyo
Zararı Oluşması 444
3.8. Kıst Faiz Gelirine İsabet Eden Stopajların Dönem
İçi Uygulaması 445
3.9. Repo İşlemlerinin Dönem Sonu Uygulaması 446
4. YENİ BAŞLAYANLARA YÖNELİK 103 VERİLEN ÇEKLER VE ÖDEME
EMİRLERİ İLE İLGİLİ DÖNEM İÇİ MUHASEBE KAYITLARI 447
4.1. Yeni Başlayanlar İçin Verilen Çekler ve Ödeme
Emirleri Hesabının Dönem İçi İşlemleri 447
4.2. Verilen Çekler Hesabının Dönem Sonunda İlgili
Hesaba Virmanlanması ve Muhasebe Kaydı 448
4.3. Verilen Çeklerin Dönem İçinde Karşılıksız
Çıkmasının Muhasebeleştirilmesi 449
4.4. Verilen Çeklerin Dövizli Takip Edilmesi Dönem İçi
Değerlemesi ve Muhasebe Kaydı 450
4.5. Verilen Çekler Hesabının Dönem İçi Değerlemesinde
Kambiyo Zararı Oluşması 450
5. YENİ BAŞLAYANLAR İÇİN KREDİ KARTIYLA YAPILAN SATIŞLAR
İLE DİĞER HAZIR DEĞERLERİN MUHASEBESİ 453
5.1. Dönem İçinde Komisyonlu Kredi Kartı Satışlarının
Muhasebeleştirilmesi 454
6. YENİ BAŞLAYANLAR İÇİN 120 ALICILAR HESABININ DÖNEM
İÇİ KAYITLARI 455
6.1. Alıcılar Hesabı Dönem İçi Uygulama Örnekleri 456
6.2. Dönem İçi Alıcılara Fatura Henüz Kesilmeden Peşin
Satış ve Muhasebe Uygulaması 457
6.3. Yurt İçi Alıcılar Hesabının Dönem İçi
Değerlemesinde Kambiyo Karı Oluşması 458
6.4. Yurt Dışı Alıcılar Hesabının Yıl Sonu
Değerlemesinde Kambiyo Karı Oluşması 460
6.5. Yurt İçi Alıcılar Hesabının Dönem İçi
Değerlemesinde Kambiyo Zararı Oluşması 461
6.6. Dönem İçinde Alacak Bakiyesi Veren Hesapların
Tetkikinde İzlenecek Yöntem 463
6.7. Dönem İçinde Değersiz Alacak Uygulamasının Yasal
Dayanağı ve Muhasebe Kaydı 463
6.8. Değersiz Alacaklarda Borçlu Tarafın Dönem İçi
Muhasebe Kayıtları 465
6.9. Dönem İçinde Alacakların Sözleşmeye Dayalı İptali
Halinde Muhasebe Uygulaması 465
6.10. Dönem İçinde Vazgeçilen Alacaklarda Muhasebe
Uygulaması 466
7. YENİ BAŞLAYANLAR İÇİN ALACAK SENETLERİ HESABININ
DÖNEM İÇİNDEKİ KAYITLARI 468
7.1. Alacak Senetleri Hesabının Dönem İçi Uygulama
Örnekleri 468
7.2. Tahsil Edilemeyen Alacak Senetlerinin Dönem İçi
İşlemleri 469
7.3. Alacak Senetleri Hesabında Dönem İçi İşlemleri 470
7.4. Alacak Senetleri İçin Reeskont Hesaplanması 470
7.5. Dava Edilen Alacak Senetlerinin Dönem İçi Muhasebe
Uygulaması 472
7.6. Dövizli Alacak Senetleri Hesabının Dönem İçi
Değerleme İşlemi 474
7.7. Alacak Senetleri Hesabının Yıl Sonu Değerlemesinde
Kambiyo Zararı Oluşması 474
7.8. Alacak Senetleri Hesabının Dönem İçi Değerlemesinde
Kambiyo Karı Oluşması 476
7.9. Reeskont Uygulamasında Özellik Arzeden Hususlar 477
7.10. Reeskont Uygulamasının İhtiyariliği 478
8. YENİ BAŞLAYANLAR İÇİN ŞÜPHELİ TİCARİ ALACAK VE
KARŞILIĞI HESABININ DÖNEM İÇİNDEKİ UYGULAMALARI 479
8.1. Dönem İçinde Alıcılar Hesabında Şüpheli Hale Gelen
Alacaklar ve Muhasebe Uygulaması 479
8.2. Şüpheli Alacak Hesabının Dönem İçi İşleyişi ve
Özelliği 481
8.3. Şüpheli Alacaklar Hesabı Dönem İçi Uygulama Örneği
482
8.4. Dönem İçinde Yurt Dışından Olan Alacaklar İçin
Karşılık Ayrılması 483
8.5. Dövizli Şüpheli Alacaklarda Dönem İçi Değerleme ve
Muhasebe Uygulaması 484
8.6. Şüpheli Hale Geldikten Sonraki Yıllarda Dava Açılan
Alacakların Gider Yazılıp Yazılmayacağı 486
8.7. Dönem İçinde Şüpheli Ticari Alacaktan Vazgeçilmesi
Halinde Vergi ve Muhasebe Uygulaması 486
9. YENİ BAŞLAYANLAR İÇİN ORTAKLARDAN ALACAKLAR HESABININ
DÖNEM İÇİ MUHASEBE UYGULAMALARI 488
9.1. Dönem İçinde Ortağın Şirketten Para Çekmesi İşlemi
ve Muhasebe Uygulaması 488
9.2. Adat İşleminde KDV Uygulamasının Yasal Dayanağı Var
Mıdır? 489
9.3. Dövizli Ortaklardan Alacaklar Hesabının Dönem İçi
Değerleme İşlemleri 492
9.4. Ortaklardan Alacaklar Hesabının Dönem İçi
Değerlemesinde Kambiyo Karı Oluşması ve Muhasebesi 492
9.5. Ortaklardan Alacaklar Hesabının Dönem İçi
Değerlemesinde Kambiyo Zararı Oluşması ve Muhasebesi 493
10. YENİ BAŞLAYANLAR İÇİN PERSONELDEN ALACAKLAR
HESABININ DÖNEMİÇİ MUHASEBE UYGULAMALARI 496
11. YENİ BAŞLAYANLAR İÇİN STOKLAR HESABININ DÖNEM İÇİ
MUHASEBE UYGULAMALARI 497
11.1. Dönem İçi İlk Madde ve Malzeme Hesabının Muhasebe
Uygulaması 497
11.2. Dönem İçinde Alınan İlk Madde ve Malzemenin İade
Edilmesinin Muhasebeleştirilmesi 498
11.3. Yarı Mamuller Hesabının Dönem İçi Uygulaması 499
11.4. Ticari Mallar Hesabının Dönem İçi Muhasebe
Uygulaması 500
11.5. Dönem İçi Alınan Ticari Mal İadesinin Muhasebe
Uygulaması 501
11.6. Dönem İçi Satılan Ticari Malların İade Edilmesi ve
Muhasebe Uygulaması 502
11.7. Dönem İçinde Geçici Vergi Dönemlerinde Stok
Sayımının Önemi 504
11.8. Dönem İçi İlk Madde ve Malzemenin Üretime
Gönderilmesi 504
11.9. Dönem İçinde Satılan Ticari Mal Maliyetinin
Tespiti 507
11.10. Dönem İçi Geçici Vergi Dönemlerinde Stokların
Değerlemesi 508
11.11. Dönem İçi Satın Alınan Malların Değerlemesi 509
11.12. Dönem İçi İthal Edilen Emtiada Maliyet Unsurları
511
11.13. Dönem İçi Ticari Mal Alımlarından Kaynaklanan
Ciro Primi Uygulaması ve Muhasebesi 516
11.14. Stoklarda Dönem İçi Fire Uygulaması ve Muhasebesi
517
11.15. Dönem İçindeki Firelerin Belgelendirilmesi 519
11.16. Aşırı Üretim Firesi ve Dönem İçi Uygulaması İle
Muhasebesi 519
11.17. Dönem İçinde Vade Farkları Ödemelerinin Stoklar
İle İlişkisi 520
11.18. Dönem İçinde Kur Farkları Ödemelerinin Stok
Maliyeti İle İlişkisi 521
11.19. Değeri Düşen Stokların Dönem İçi Muhasebe
Uygulaması 524
11.20. Çalınan Malların Dönem İçi Muhasebe Uygulaması
525
11.21. Bozulan Veya Tahrip Olan Ürünlerin KDV
Karşısındaki Durumu ve Dönem İçi Muhasebe Uygulaması 527
11.22. Sel Felaketlerinde Zayi Olan Malların ve
KDV’lerinin Vergisel Boyutu ve Dönem İçi Muhasebe
Uygulaması 529
11.23. Miadı Dolan İlaçların Değerlemesi ve Dönem İçi
Muhasebe Uygulaması 530
11.24. Kaybolan, Çalınan veya Zayi Olan Ticari
Faturaların Durumu 531
12. YENİ BAŞLAYANLAR İÇİN İNŞAAT MUHASEBESİ UYGULAMALARI
534
12.1. Dönem İçi 170 Nolu Hesabın Kullanım Örnekleri 534
12.2. Dönem İçi Yıllara Sari İnşaat ve Onarım İşlerinde
295 Nolu Hesabın Kullanılması ve Muhasebe Uygulaması 539
12.3. Dönem İçi Yıllara Sari İnşaat İşlerinde Müşterek
Giderlerin Dağıtılması 541
12.4. Dönem İçi Yıllara Sari İnşaat İşlerinde
Amortismanların Dağıtılması 542
12.5. Yıl İçinde Birden Fazla İnşaat ve Onarım İşinde
Müşterek Giderlerin Dağıtılması ve Muhasebe Uygulaması
543
13. YENİ BAŞLAYANLAR İÇİN GELECEK AYLARA AİT GİDERLER
HESABININ DÖNEM İÇİ PRATİK UYGULAMALARI 544
14. YENİ BAŞLAYANLAR İÇİN GELİR TAHAKKUKLARI HESABININ
DÖNEM İÇİ UYGULAMALARI 550
15. YENİ BAŞLAYANLAR İÇİN İŞTİRAKLER HESABININ DÖNEM İÇİ
UYGULAMALARI 558
15.1. Vergi Usul Kanununa Göre İştirakler Hesabının
Dönem İçi Uygulaması 559
16. YENİ BAŞLAYANLAR İÇİN MADDİ DURAN VARLIKLARLA İLGİLİ
HESAPLARIN DÖNEM İÇİ UYGULAMASI 562
16.1. Arazi ve Arsalar Hesabının Dönem İçi İşlemleri ve
Muhasebe Uygulaması 562
16.2. Dönem İçi Gayrimenkul Satış Kazancı İstisnası
Uygulaması 563
16.3. Yeraltı ve Yerüstü Düzenleri Hesabının Dönem İçi
İşlemleri 565
16.4. Binalar Hesabının Uygulama Esasları ve Muhasebesi
566
16.5. Tesis Makine ve Cihazlar Hesabının Dönem İçi
İşlemleri 567
16.6. Dönem İçi Varlığın Maliyetine Dahil Edilecek
Harcamalar 568
16.7. Tesis Makine ve Cihazların Dönem İçi Satış İşlemi
ve Muhasebe Uygulaması 570
16.8. Taşıtlar Hesabının Dönem İçi İşlemleri ve Muhasebe
Uygulaması 570
16.9. Demirbaşlar Hesabının Dönem İçi Uygulama Esasları
ve Muhasebesi 576
16.10. Dönem İçi Demirbaş Maliyetine Dahil Edilecek
Harcamalar 576
16.11. Maddi Duran Varlığın Dönem İçi Satış İşlemi 578
16.12. Diğer Maddi Duran Varlıkların Dönem İçi Uygulama
Esasları ve Muhasebesi 579
16.13. Dönem İçi Diğer Maddi Duran Varlıkların
Maliyetine Dahil Edilecek Unsurlar ve Muhasebe
Uygulaması 580
16.14. Dönem İçi Diğer Maddi Duran Varlıkların Elden
Çıkarılması ve Muhasebe Uygulaması 581
16.15. Dönem İçi Yapılmakta Olan Yatırımlar Hesabının
Uygulama Esasları ve Muhasebesi 581
16.16. Maddi Duran Varlıklar İçin Verilen Avanslar
Hesabının Uygulama Esasları 585
16.17. Dövizli Avanslar Hesabının Dönem İçi Uygulama
Esasları ve Muhasebesi 585
17. YENİ BAŞLAYANLAR İÇİN MADDİ OLMAYAN DURAN VARLIKLAR
HESABININ DÖNEM İÇİ UYGULAMALARI 587
17.1. Dönem İçinde Yurt Dışına Patent Hakkı Ödemesi ve
Muhasebe Uygulaması 589
17.2. Dönem İçi Şerefiye Hesabının Uygulama Esasları ve
Muhasebesi 590
17.3. Dönem İçi Kuruluş ve Örgütlenme Hesabının Uygulama
Esasları ve Muhasebesi 593
17.4. Dönem İçi Araştırma ve Geliştirme Giderlerinin
Uygulama Esasları ve Muhasebesi 596
17.5. Dönem İçi Özel Maliyetler Hesabının Uygulama
Esasları ve Muhasebesi 597
17.6. Diğer Maddi Olmayan Duran Varlıklar Hesabının
Uygulama Esasları ve Muhasebesi 599
18. YENİ BAŞLAYANLAR İÇİN BANKA KREDİLERİ HESABININ
DÖNEM İÇİ UYGULAMALARI 602
18.1. Dönem İçi Banka Kredilerine Ait Faizlerin
Muhasebeleştirilmesi 602
18.2. Dönem İçi Dövizli Banka Kredilerine Ait Değerleme
İşlemleri ve Muhasebe Uygulaması 604
19. YENİ BAŞLAYANLAR İÇİN FİNANSAL KİRALAMA MUHASEBE
UYGULAMASI 607
19.1 Sat-Kirala-Geri Al Muhasebe Uygulaması 611
20. YENİ BAŞLAYANLAR İÇİN SATICILAR HESABININ DÖNEM İÇİ
UYGULAMALARI 618
20.1. Dönem İçinde Satıcılar Hesabının Ters Bakiye
Vermesi ve Muhasebe Uygulaması 619
20.2. Dönem İçinde Satıcıya Olan Borcun Alacağın Temliki
İle Başka Bir Firmaya Devri ve Muhasebe Uygulaması 620
21. YENİ BAŞLAYANLAR İÇİN BORÇ SENETLERİ HESABININ DÖNEM
İÇİ UYGULAMASI 621
21.1. Dönem İçi Borç Senetlerinin Firmaya İadesi ve
Muhasebe Uygulaması 622
21.2. Dönem İçi Borç Senetleri İçin Reeskont Hesaplaması
ve Muhasebe Uygulaması 624
22. YENİ BAŞLAYANLAR İÇİN DİĞER TİCARİ BORÇLAR HESABININ
DÖNEM İÇİ UYGULAMASI 625
23. YENİ BAŞLAYANLAR İÇİN ORTAKLARA BORÇLAR HESABININ
DÖNEM İÇİ UYGULAMASI 627
23.1. Dönem İçi Ortaklara Borçlar Hesabının Ortaklardan
Alacaklar Hesabı İle Mahsubu 628
23.2. Yıl İçinde Ortaktan Alınan Borca İstinaden Ortağa
Faiz Ödemesi Kaydı 628
23.3. Dönem İçinde Ortakdan Alınan Borcun Özsermayenin
Üç Katını Geçmesi ve Örtülü Sermayeye Girmesi 629
KAYNAKÇA 633
TOPLAM 633 SAYFA
SİTEMİZE ÖZEL KISA BİR SÜRE İÇİN
Kitabın Kargo Dahil İndirimli Satış Fiyatı:
1.899 TL
ÜCRETSİZ KARGO
Ödemenizi
KREDİ KARTINA
3 AY TAKSİTLE
yapabilirsiniz.
1.899
TL |
Ödemenizi
KARGO TESLİMİNDE
NAKİT
olarak yapabilirsiniz.
1.999
TL |
Ödemenizi
KARGO TESLİMİNDE
KREDİ KARTI
ile yapabilirsiniz.
1.999
TL |
Ödemenizi
HAVALE /
EFT
yapabilirsiniz.
1.899
TL |
|
|
|
|
|

|